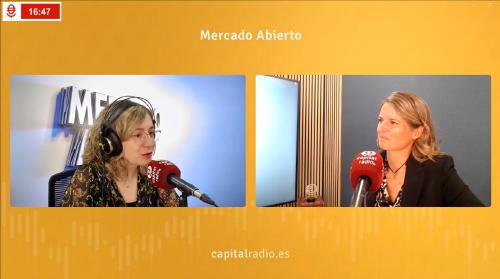
El aumento de la esperanza de vida en España plantea un desafío financiero sin precedentes: cómo evitar agotar los ahorros antes del final de nuestra vida. Paula Satrústegui, socia de Asesoramiento patrimonial de Abante, propone una solución basada en tres carteras diferenciadas que transforman radicalmente la planificación financiera tradicional.
Paula Satrústegui, de Abante, explica cómo reconfigurar la estrategia financiera de cara a la jubilación ante una mayor esperanza de vida
"Cuando se creó el sistema de la Seguridad Social la gente vivía muy pocos años jubilados. Yo siempre cuento que mis dos abuelos fallecieron antes de cumplir la edad legal de jubilación", explica Satrústegui. Sin embargo, la realidad actual es muy diferente: "Hoy vamos a vivir entre 20 y 30 años jubilados, que casi es 1/3 de nuestra vida, con lo cual debemos hacer una correcta planificación".
El coste de la procrastinación financiera
La experta advierte sobre la importancia de comenzar a ahorrar cuanto antes, ilustrándolo con un ejemplo contundente. Para obtener una renta complementaria de 1.500 euros mensuales, quien comience a ahorrar a los 35 años necesitará destinar unos 8.200 euros anuales, asumiendo una rentabilidad del 4%.
Si se retrasa el inicio hasta los 45 años, la cifra casi se duplica hasta los 14.000 euros anuales. Y quien espere hasta los 55 años deberá ahorrar 28.000 euros al año, más del triple que en el primer escenario.
Redefinir el concepto de riesgo
Satrústegui plantea un cambio fundamental en la percepción del riesgo financiero. "El riesgo ya no es solo que mi cartera hoy valga un poquito menos que ayer o que hace seis meses. El mercado oscila. El riesgo también está en no cumplir nuestros objetivos", afirma. Por ello, considera que el concepto del inversor conservador que guarda todo "debajo del colchón" al jubilarse debe desaparecer.
La estrategia de las tres carteras
La clave de la propuesta de Abante reside en estructurar el patrimonio en tres carteras según el horizonte temporal de necesidad.
"Si nosotros hacemos una correcta planificación financiera somos capaces de enseñarle al cliente qué parte de su patrimonio va a necesitar en el corto plazo, qué parte de su patrimonio va a necesitar en el medio plazo y qué parte su patrimonio va a necesitar en el largo plazo", detalla la experta.
La primera cartera, destinada al corto plazo, proporciona la renta adicional mensual necesaria para complementar la pensión durante los primeros cinco años. La segunda, a medio plazo, cubre las necesidades del año 5 al 10. La tercera, orientada al largo plazo, puede asumir mayor riesgo al tratarse de dinero que no se necesitará durante muchos años o incluso nunca.
Además de la diversificación temporal, Satrústegui recomienda diversificar por tipo de activo: financiero, inmobiliario y empresarial, así como geográficamente, incluyendo inversiones en Estados Unidos, Japón y mercados emergentes, no solo en España.
Esta estrategia permite aprovechar el interés compuesto y gestionar mejor el riesgo a largo plazo, garantizando que los ahorros duren tanto como la propia vida.