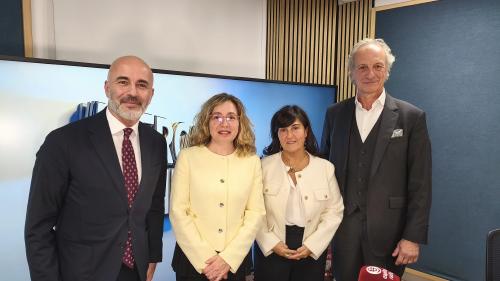
El debate sobre el futuro de las pensiones en España vuelve a cobrar protagonismo en un contexto marcado por la proximidad de elecciones generales y la persistente preocupación por la sostenibilidad del sistema público. En una tertulia organizada por Capital Radio con el patrocinio de Ibercaja, tres expertos del sector analizaron la situación actual y los desafíos pendientes para garantizar el bienestar económico de los futuros jubilados.
Arantxa Barrera Arranz, directora de negocio de Ibercaja Pensión, Diego Valero, presidente de Novaster, y David Herrando, director general de Pensumo, coincidieron en señalar que, pese a algunos avances, el camino hacia un sistema de pensiones complementario robusto sigue siendo lento y complejo.
Con Arantza Barrera Arranz, Directora de Negocio Ibercaja Pensión, Diego Valero, presidente de Novaster y David Herrando, director general de Pensumo.
Con Arantza Barrera Arranz, Directora de Negocio Ibercaja Pensión, Diego Valero, presidente de Novaster y David Herrando, director general de Pensumo.
Avances limitados en el último año
Barrera destacó que, aunque el número de partícipes en planes de pensiones ha crecido casi un 13% en el último año, el patrimonio acumulado no ha seguido el mismo ritmo. "El 93% de ese incremento está concentrado en el plan sectorial de construcción, el único que ha visto la luz", explicó.
Este plan sectorial se ha convertido en un referente, pero la directora de Ibercaja Pensión lamentó la lentitud con la que otros sectores están adoptando iniciativas similares. El objetivo establecido con Europa es alcanzar un 50% de la población activa con un plan de pensiones de empleo para 2030, una meta que parece lejana con el ritmo actual.
La sostenibilidad del sistema público: una cuestión de prioridades
Diego Valero ofreció una perspectiva tranquilizadora sobre el sistema público de pensiones, afirmando que "por definición casi es sostenible" dado que representa más del 40% del gasto del presupuesto del Estado y afecta a 10 millones de personas.
"Las pensiones se pueden seguir pagando, por supuesto que sí. La cuestión está en de dónde sacamos el dinero y qué otras partidas reducimos", señaló el presidente de Novaster.
Sin embargo, Valero advirtió sobre un debate potencialmente peligroso: la asimetría entre jóvenes y mayores.
Más allá de esta tensión generacional, destacó que Europa está impulsando el desarrollo de sistemas complementarios de pensiones, no tanto por preocupación directa por el bienestar de los ciudadanos, sino por la necesidad de fondos propios para invertir y evitar la irrelevancia geopolítica del continente.
"Los fondos de pensiones invierten a largo plazo y por eso la Comisión Europea ha impulsado esto", explicó, aunque reconoció que en España todavía no se ha movido ficha en este sentido.
Conciencia social creciente pero falta de conocimiento práctico
David Herrando complementó el análisis señalando un cambio importante en la percepción ciudadana: "Lo que ha cambiado es una parte de la conciencia social sobre la necesidad de complementar la pensión. Antes podíamos tener la duda si debíamos hacerlo o no y hoy lo que estamos detectando es que el ciudadano lo que pide es saber cómo hacerlo".
El director general de Pensumo subrayó que el escenario demográfico ha cambiado radicalmente. Mientras que en el diseño original del sistema de pensiones la esperanza de vida llegaba hasta los 70 y tantos años, ahora se sitúa entre 83 y 85 años, con perspectivas de seguir aumentando.
"Podemos llegar a pensar que vamos a estar más años jubilados que trabajando", advirtió Herrando, quien insistió en que el Estado no puede asumir solo este desafío y que el ciudadano debe tomar conciencia de la necesidad de complementar su pensión pública.
El tejido empresarial español: un obstáculo estructural
Arantxa Barrera identificó el tejido empresarial español como uno de los principales obstáculos para el desarrollo de planes de pensiones de empleo. "España está integrada por pymes y autónomos en la gran mayoría", recordó.
La Ley 12/2022, que entró en vigor en 2023, introdujo instrumentos como los planes simplificados para autónomos y sectoriales, pero su implementación requiere agrupar a pymes y autónomos en entidades más grandes a través de mesas sectoriales.
"Ahí tiene que haber consenso y convencimiento de que parte de ese complemento de la pensión pública tiene que venir por parte de la empresa", afirmó Barrera, quien también insistió en que no se puede cargar todo el peso en las empresas: "El ciudadano tiene que concienciarse de que él también tiene que hacer esa parte de esfuerzo particular".
La directora de Ibercaja Pensión reconoció que la situación económica actual hace que los trabajadores piensen más en el corto plazo y en el efectivo disponible para el día a día, pero defendió la necesidad de una visión a largo plazo.
Utilizando una metáfora familiar, explicó: "Yo soy madre, tengo dos hijos y a mí me sería mucho más fácil decirles que sí a todo, pero hay veces que tengo que decir que no y pensar en su propio bien". En su opinión, el Estado debería animar y "un poco obligar" a los sectores a negociar en mesas para que una parte de las subidas salariales se destine a planes de pensiones.
El modelo de construcción: un ejemplo a seguir
El plan sectorial de construcción se ha convertido en el modelo de referencia en España. Este esquema, basado en la adscripción automática o auto enrollment, ha logrado incrementar significativamente el número de partícipes.
Diego Valero explicó que este tipo de sistemas, conocidos en otros países del mundo, funcionan porque facilitan el ahorro sin requerir una decisión activa constante del trabajador. "Tú puedes elegir salir, pero si no dices nada estás dentro del plan de pensiones", describió.
Sin embargo, Valero también advirtió sobre las limitaciones del modelo actual: "La cantidad que se está aportando va a permitir que cuando se jubile la gente pueda pagar la cena de la jubilación, pero poco más". El presidente de Novaster insistió en que no solo hay que hacer crecer el sistema en cantidad de gente, sino también en cantidad real de aportación, y que esto debe hacerse de forma gradual.
Reino Unido: un referente con matices
El sistema de auto enrollment del Reino Unido fue señalado como un ejemplo exitoso, aunque con importantes diferencias respecto al contexto español. Valero destacó que en el Reino Unido, antes de este sistema, solo el 30% de la población activa ahorraba para la jubilación, mientras que ahora lo hace el 92%, todo ello en apenas diez años.
No obstante, el experto matizó que el punto de partida británico es muy distinto al español. En el Reino Unido, la pensión del Estado es de carácter básico y cubre aproximadamente el 30% del último salario, dejando un vacío enorme que debe rellenarse con ahorro privado. En España, por el contrario, la Seguridad Social paga en promedio casi el 80% del último salario, lo que reduce la percepción de urgencia entre los trabajadores.
"Se hizo muy bien y con tiempo, se explicó muy bien. Primero empezaron las grandes empresas, luego poco a poco fueron entrando las pequeñas y medianas empresas. La aportación inicial era más pequeña, luego fue subiendo", detalló Valero sobre el caso británico. Sin embargo, también advirtió que hay sistemas de auto enrollment que no han funcionado bien en otros países como Italia o Lituania porque no se diseñaron adecuadamente.
Barreras para implementar un sistema similar en España
Los tres expertos identificaron múltiples barreras para replicar en España un sistema exitoso como el británico. David Herrando las clasificó en tres categorías: empresariales, económicas y culturales.
En el ámbito empresarial, Herrando señaló que "cualquier gestión tiene que resultar extremadamente sencilla para que un autónomo o una micropyme o una pyme pueda dar los primeros pasos". La complejidad administrativa es un obstáculo significativo en un país donde predominan las pequeñas empresas.
En lo económico, el director general de Pensumo reconoció que muchas familias tienen poca capacidad de ahorro y que "cualquier aportación adicional y más en estos momentos está compitiendo con las necesidades presentes".
Finalmente, en el plano cultural, Herrando lamentó que en España todavía se asocie la planificación financiera a las rentas medias o medias altas, cuando debería formar parte de la vida cotidiana de cualquier ciudadano. Por ello, consideró fundamental "diseñar modelos que introduzcan el ahorro de forma natural, gradual y sin sensación de esfuerzo".
Tecnología e inteligencia artificial como facilitadores
Arantxa Barrera destacó el papel que puede jugar la tecnología, y en particular la inteligencia artificial, para facilitar el ahorro y cambiar hábitos. "Hay que hacer las cosas complicadas o semi complicadas, hay que facilitárselas a la gente y ponérselas a su disposición", afirmó. La directora de Ibercaja Pensión subrayó que la inteligencia artificial puede ayudar a hacer predicciones, ver modelos y, sobre todo, hacer más accesible el ahorro a los jóvenes.
"El tema digital, el ponérselo a los jóvenes sencillo a golpe de clic para poder entrar en un producto de ahorro y que cojan hábitos", propuso Barrera, quien citó una máxima de Diego Valero: "Generar un hábito cuesta un mundo, pero luego una vez que lo tienes interiorizado es que no prescindes de él. Ahorrar con hábito es ahorrar sin dolor".
La experta insistió en que las gestoras y entidades financieras deben adaptarse a los cambios sociales y hablar el idioma de las nuevas generaciones, ofreciendo herramientas sencillas, rápidas y digitales.
"Nos viene la tecnología detrás, nos viene empujando ahí. Nosotros aparte de educación tenemos que ponerles herramientas sencillas que estén a su disposición, muy rápidas y que les convenzamos sobre todo a los jóvenes", concluyó.
El debate sobre las pensiones en España se encuentra en un momento crucial. Mientras el sistema público enfrenta desafíos demográficos y presupuestarios, el desarrollo de sistemas complementarios avanza con lentitud debido a barreras estructurales, económicas y culturales.
El ejemplo del plan sectorial de construcción ofrece un camino a seguir, pero queda mucho por hacer para alcanzar los objetivos europeos y garantizar que las futuras generaciones puedan mantener su nivel de vida tras la jubilación.
La tecnología y la educación financiera emergen como herramientas clave para facilitar este proceso, pero será necesario un esfuerzo conjunto de empresas, trabajadores y administraciones públicas para lograr un cambio significativo en los próximos años.