En un contexto marcado por la prolongación del conflicto de Irán y sus efectos sobre los precios energéticos, las gestoras de fondos están reorientando sus estrategias de inversión hacia sectores que ofrecen características defensivas y de crecimiento estructural.
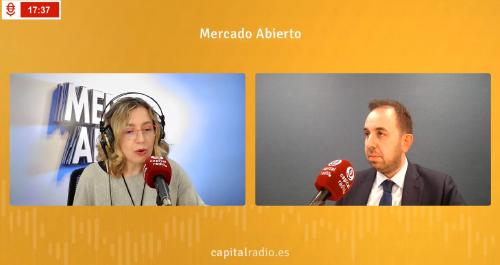
Diego Andrés, responsable de relación con inversores de Candriam para Iberia, compartió en el programa Mercado Abierto la visión de la gestora sobre las oportunidades actuales en renta fija y renta variable, poniendo especial énfasis en sectores específicos que consideran atractivos para el cierre de 2026 y de cara a 2027.
Renta fija: selectividad en crédito y preferencia por el tramo corto
En el ámbito de la renta fija, Candriam mantiene una postura selectiva en crédito, favoreciendo especialmente el segmento investment grade en el tramo de duración más corta, entre cero y tres años. "Creemos que sigue habiendo valor en ese tramo del crédito y seguimos siendo selectivos en este entorno, sobre todo de volatilidades que estamos asistiendo en el mercado", explicó Andrés.
La gestora prioriza la calidad crediticia y se centra en el carry o cupón que ofrecen estos instrumentos. Según el responsable de relación con inversores, "estamos viendo en fondos monetarios de 3% rentabilidades. Estamos viendo fondos con duraciones de uno o dos años que la TIR es de un 4%. Creemos que el carry ese cupón es atractivo".
Esta estrategia se fundamenta en la expectativa de que no habrá muchas más subidas de tipos por parte de los bancos centrales. Para el Banco Central Europeo, Candriam prevé una subida adicional en diciembre que dejaría los tipos en torno al 3%, mientras que para la Reserva Federal americana también contemplan la posibilidad de una subida de 0,25 puntos básicos en el mismo mes.
Sector salud: el binomio defensivo-crecimiento
En renta variable, mientras muchos inversores se cuestionan qué hacer con sus posiciones en tecnología tras episodios de volatilidad como el caso reciente de Nvidia, Candriam mantiene su foco estratégico en el sector salud, identificando características únicas que lo hacen especialmente atractivo en el entorno actual.
"El sector salud tiene dos características claves: un sector defensivo porque tienen un poder de fijación de precios. Las grandes compañías de biofarmacéuticas tienen patentes a ocho y diez años y tienen un poder de extrapolación de precios", señaló Andrés. Además, destacó que "es un sector de crecimiento en el sentido de que el factor económico no le influye o no le impacta de manera tan drástica como puede ser otros sectores".
La tesis de inversión en salud se sustenta en varios pilares fundamentales. En primer lugar, la innovación y la investigación y desarrollo en las grandes farmacéuticas continuarán independientemente del ciclo económico. En segundo lugar, las valoraciones del sector siguen siendo atractivas: "Es verdad que ha corrido sobre todo estos últimos dos meses, pero creemos que sigue habiendo oportunidades en el sector de la salud", afirmó el responsable de Candriam.
Un aspecto particularmente interesante que destacó Andrés es el comportamiento del sector en un entorno de tipos elevados. Contrariamente a lo que podría pensarse, "en este entorno de tipos con tipos del tres 4% las compañías no van a sacar más que nunca. Ahora que tienen balances saneados, tienen poder de fijación de precios y tienen caja". Las grandes farmacéuticas necesitan realizar adquisiciones conforme se van acabando sus patentes, ya que requieren "refinanciar o nuevos proyectos o desarrollar medicamentos desde cero".
Tecnología: más allá del ruido de corto plazo
Aunque el foco principal de Candriam está en salud y crédito de calidad, la gestora no descarta las oportunidades en tecnología, sector que ha protagonizado un rally importante en la última parte del año. Sin embargo, Andrés advierte sobre la necesidad de distinguir entre ruido de corto plazo y tendencias estructurales.
Respecto a las tensiones políticas en Estados Unidos y su impacto potencial en sectores como la inteligencia artificial, el responsable de la gestora señaló: "Estamos viendo más un ruido de corto plazo, sobre todo a nivel geopolítico". Mencionó específicamente el caso de estados clave como Texas y Georgia, donde hay propuestas para ralentizar las inversiones milmillonarias en centros de datos.
No obstante, la visión de Candriam es que "las tendencias estructurales están ahí y que van a seguir". Sobre el caso específico de Nvidia, que experimentó volatilidad recientemente, Andrés fue contundente: "Sigue siendo una empresa de 4 trillones de capitalización. Va a seguir fabricando chips, tiene un poder de fijación de precios brutal y la tecnología y la inteligencia artificial van a estar ahí".
Tres errores críticos que evitar al cerrar el año
De cara al cierre de 2026 y mirando hacia 2027, Diego Andrés identificó tres errores fundamentales que los inversores deberían evitar en el contexto actual de mercado.
El primero es el riesgo de concentración. "Tengo amigos de pero qué invierto? MSCI World con Standard and Poor's que usted tiene más de un 80% en Estados Unidos de exposición, diversifique, diversifique por regiones y diversifique por sectores", advirtió el responsable de Candriam.
El segundo error sería quedarse paralizado esperando el momento perfecto. "No se queden esperando la ola de todo está fatal. No voy a invertir, tengo miedo. Mejor lo guardo en liquidez. Las grandes oportunidades surgen en esos momentos de volatilidad del mercado", enfatizó Andrés.
Finalmente, el tercer error crítico es reaccionar impulsivamente a los titulares. "No hay que reaccionar al titular porque Nvidia haya tenido un caso como el que hemos visto esta semana", ejemplificó, recordando la importancia de mantener una perspectiva de largo plazo.
En definitiva, la estrategia de Candriam para el cierre de 2026 se centra en la selectividad y la calidad: crédito investment grade de corta duración en renta fija, y el sector salud como apuesta principal en renta variable, complementado con exposición selectiva a tecnología donde las tendencias estructurales permanecen intactas.
Una aproximación que busca equilibrar defensividad con oportunidades de crecimiento en un entorno que, si bien presenta desafíos, también ofrece valoraciones atractivas para el inversor disciplinado y diversificado.