El mercado inmobiliario en España ha experimentado una transformación profunda en los últimos años. Ya no se trata únicamente de comprar o alquilar un piso tradicional. El capital nacional e internacional está pivotando hacia activos alternativos que hace diez o quince años ni siquiera formaban parte del vocabulario inmobiliario habitual. Si antes se hablaba fundamentalmente de vivienda, oficinas, retail, industrial y hoteles, hoy el sector incorpora términos como Flex Living, Senior Living, Healthcare, Student Housing y data centers.
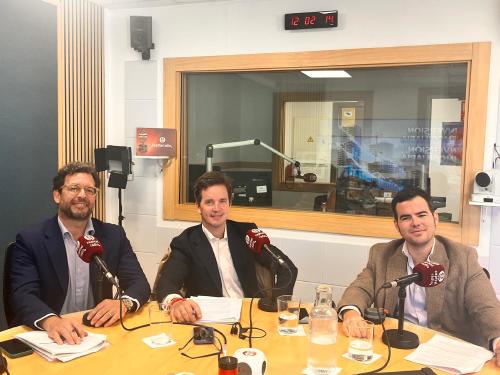
Para analizar este nuevo mapa del capital inmobiliario en España, tres expertos de primer nivel compartieron sus perspectivas: José Antonio Ruiz, director de Capital Markets en Gilmar Consulting Inmobiliario; Fernando Sánchez Junco, director de Inversiones en Marquee Capital; y Jaime Medina, director de Neinor Rental en Neinor Homes.
¿Dónde está entrando el dinero y qué busca el inversor?
José Antonio Ruiz ofreció datos contundentes sobre el volumen de inversión: "En el primer semestre del año se han invertido más de 12 mil millones en España y de este capital el 50% está entrando donde hay una necesidad y sobre todo , si puede ser acíclica, mucho mejor". Según explicó, "lo que está claro que la gente vive más años, se mueve más por trabajo y por estudios y viaja más y esto pues da lugar a residencia de tercera edad, residencias de estudiantes, toda la parte de turismo".
El director de Gilmar Consulting identificó tres elementos clave que busca el inversor: "Unas rentas que se actualizan con la inflación, sobre todo en ese momento inflacionario en el que estamos. Un negocio que haga crecer esa renta, ya sea un hotel, una residencia con un operador y buscan tamaño. Al final nadie busca comprar una a uno y de hecho se han creado plataformas abiertas o cerradas de inversión colectiva que dan respuesta a esta crisis". Concluyó con una reflexión significativa: "En el fondo creemos que el ladrillo sigue siendo ladrillo, pero cada vez se busca con un servicio".
Fernando Sánchez Junco coincidió plenamente en este análisis: "Al final el dinero entra donde hay demanda estructural que el mercado no cubre. Fundamentalmente la primera demanda es residencial, pero también el alquiler y como no puede ser de otra manera, las residencias de estudiantes o las residencias de mayores". Destacó además el papel del sector turístico: "Lógicamente también están los hoteles, gracias al crecimiento del sector turístico que viene teniendo España en los últimos años y la relevancia que están tomando algunos destinos españoles como pueden ser ciudades como Madrid, San Sebastián o Málaga".
Sánchez Junco introdujo un concepto fundamental que define el nuevo paradigma de inversión: "Al final el inversor ya no compra metros cuadrados. Al final compra flujos operativos ligados a tendencias demográficas que no dependen del ciclo en España". Bajo su punto de vista, "no falta capital. Lo que hace falta es producto que se pueda operar, es decir, suelo con el uso correcto, una licencia en plazo y un operador solvente".
Jaime Medina, desde la perspectiva de una promotora de gran escala, añadió: "Dentro de Neinor soy el responsable de todo lo que son las inversiones de alternativo. Como sabéis, el grupo Neinor es una promotora de vivienda y me han sacado de lo que es la parte de rentabilidad para analizar todas estas nuevas alternativas tanto de Flex Living ".
Los activos estrella que concentran la inversión
Fernando Sánchez Junco identificó claramente los protagonistas del mercado actual: "Este año y los dos últimos años yo creo que los protagonistas fundamentales han sido en primer lugar el living en todas sus tendencias y todas sus formas, ya que es el primer destino del capital sin ninguna duda. En segundo lugar, los hoteles. Como venía diciendo antes, el sector turístico está creciendo mucho y tercero con menos volumen pero con mucha atracción y cada vez más necesidades, el healthcare encabezado por las residencias de ancianos".
Hizo una importante distinción terminológica: "Cuando hablo residencias de ancianos hablo de producto de residencias de tercera edad tradicional. Hay mucha gente que confunde lo que es senior living con con Healthcare. Tercera edad son términos que se se confunden". Sobre el Senior Living, señaló: "Si consigue despejar unas cuantas incógnitas que lleva que lleva arrastrando el sector, pues también puede ser una tendencia".
En cuanto al posicionamiento de España en el contexto europeo, Sánchez Junco fue contundente: "Mientras Europa retrocede, España sigue creciendo y cada vez atrae a más inversores. Por lo tanto entendemos que cada vez hay más inversores viniendo a España. Pero de momento el capital nacional es el que sigue mandando".
¿Entiende el inversor privado estas nuevas fórmulas?
José Antonio Ruiz abordó la cuestión de cómo el inversor tradicional está asimilando estos nuevos productos: "Lo entiende y cada vez lo entiende mejor, pero hay que explicárselo en su idioma. El inversor privado no compra un senior living ni un living. Compra una renta, un operador, un contrato y cuando entiende esas tres cosas pues entra en la operación".
Aportó datos reveladores sobre la penetración de estos activos: "De hecho el Family Office ya está dentro, o sea, un euro de cada 4 € ya se están invirtiendo en España en inversiones alternativas. La puerta de entrada suele ser el hotel. Al final es la inversión alternativa que todo el mundo entiende. De hecho estamos viendo bancos y gestoras que montan vehículos para que el cliente, un cliente de banca privada, invierta en hoteles de la mano de un operador profesional".
Sobre las preguntas que reciben de sus clientes, Ruiz explicó: "La pregunta que nos hacen nuestros clientes es al final quién me paga la renta y con qué garantía. Aquí diferenciamos si es un contrato de arrendamiento o un contrato de mandato. En el primer caso ya te vas a 15 o 20 años, pues tienes un operador solvente y ahí se parece más al ladrillo de siempre. Un contrato de gestión, sin embargo, pues tú ya participas en el negocio, eres socio en el negocio, tienes más rentabilidad pero más riesgo".
El Senior Living: oportunidad y desafíos
El Senior Living emergió como uno de los temas más debatidos, dada la demografía española y el clima favorable del país. José Antonio Ruiz distinguió entre dos perfiles claramente diferenciados: "Aquí hay dos tipos de clientes que no conviene mezclar. Por un lado, el mayor español que necesita cuidados, que tiene más de 80 años, busca una residencia y aquí el déficit es enorme. Hay como cuatro plazas por cada 100 mayores de 65 años. Esto propiamente no es senior Living, es como decía Fernando anteriormente es más una residencia de tercera edad".
Sobre el segundo perfil, añadió: "Luego ya si tenemos al jubilado europeo que elige vivir en España, pues es británicos, alemanes, franceses, holandeses que buscan emplazamientos en Málaga, Alicante, Valencia o Baleares, que actualmente son más de 300.000 y es un número que está creciendo".
Pero identificó la gran oportunidad en un tercer segmento: "La gran oportunidad un poco al final el tenor español urbano, ese perfil de español de 70 a 80 años, activo que no necesita una residencia de tercera edad, pero sí le vendría bien un apartamento con servicios cerca de su núcleo, de su familia, de un hospital". Este perfil exigiría "una sanidad cercana, sobre todo comunidad. Que la soledad es el gran enemigo que tenemos ahora mismo, sobre todo para este proyecto. Luego, pues cierta flexibilidad tanto en el alquiler, el todo incluido y un edificio accesible y confortable".
Ruiz contextualizó la oportunidad: "En España vivimos aproximadamente unos 84 años y a los 65 te quedan casi 20 años por delante. Entonces esto no es una residencia. Lo que busca al final es una etapa en la vida que buscas, pues que demandan un propio producto".
El cuello de botella: la falta de operadores solventes
Fernando Sánchez Junco identificó uno de los principales obstáculos para el desarrollo del sector: "Efectivamente es el tema en los operadores. Es gran parte del gran cuello de botella, pero con un matiz: no faltan operadores, operadores hay. Lo que faltan son operadores solventes".
Explicó el problema en detalle: "Al final, con estas nuevas tendencias los operadores todavía no pueden, no pueden aportar rentas garantizadas, es decir, no cuentan con balances suficientes para firmar un contrato de arrendamiento a 20 o 25 años con las rentas y con las garantías que exige un inversor institucional, sobre todo en lo que tiene que ver con Flex y con Senior Living".
Sobre las residencias de tercera edad tradicionales, matizó: "Otra cosa son las residencias de tercera edad, aunque el mercado sigue muy atomizado, con muchos operadores pequeños y grandes, pero frente a una demanda enorme". En el caso del Flex Living, señaló una dinámica diferente: "Ocurre lo contrario. El stock crece muy rápido, pero lo gestionan unas pocas plataformas grandes que suelen ser inversores con su propio operador. Cuando tienen su propio operador pueden adaptarse a crear el proyecto y estabilizarlo. Cuando un inversor se ata con una operadora y encuentra un operador que no tiene balance, empieza a encontrar más problemas".
Describió las soluciones que está adoptando el mercado: "Yo creo que la respuesta del mercado está siendo estructural. Al final rentas con un componente variable, join venture con el operador, contratos de gestión. Se está intentando que entren operadores europeos que vienen aquí pero que tienen que entender las normativas".
José Antonio Ruiz explicó cómo su firma aborda este desafío: "Al final nosotros por ejemplo desde Market capital lo hemos resuelto desde el origen. Al final nosotros entregamos el activo terminado habiendo comprometido un operador con un esquema de renta o fija en función de lo que permita el negocio. En ese sentido, el comprador final no tiene que buscar al operador. Se busca tener ya todo resuelto antes de comprar el suelo".
Sánchez Junco identificó otro cuello de botella crítico: "Luego hay otro cuello de botella que es la falta de personal sanitario y asistencial. Eso es un tema absolutamente clave. Puedes tener el edificio, puedes tener el capital, puedes tener el operador, pero sin el capital humano que cuida a los mayores en el caso de Living o de la tercera edad es un problema".
Flex Living: diferencias con el desarrollo residencial tradicional
Jaime Medina explicó las particularidades del desarrollo de proyectos de Flex Living y Senior Living: "Son soluciones habitacionales temporales para usuarios diferentes".
Sobre los aspectos técnicos y normativos, detalló: "Los Flex y los Senior Living se desarrollan en suelos terciarios o dotacionales principalmente y requieren de unas licencias derivadas de su actividad y servicios. Son completamente diferentes al residencial. Hay que entender que un Flex y un senior ofrecen una experiencia, ofrecen un servicio al huésped".
En cuanto al diseño, Medina destacó: "A nivel de diseño, las zonas comunes en el caso del flexi del senior toman un papel muy relevante por el servicio que se le está ofreciendo al huésped y por ese sentido de comunidad que busca el usuario al recurrir a este tipo de soluciones habitacionales".
Profundizó en el concepto de comunidad: "Al final el Flex, como comentaba antes, es un sentimiento de comunidad en el que se da mucha importancia a las zonas comunes y viene a ser una mezcla entre dar una solución habitacional como puede ser residencial pero muy mezclado con todos los servicios que tiene desde hace muchísimo tiempo el sector hotelero. Por eso al final el constructivo no sirve para lo mismo".
Explicó la orientación del desarrollo: "Si vas a Flex independientemente si vas por el residencial que en algunas provincias ya está completamente ya está redactado y el uso de residencial colectivo también es un uso relacionado con el Flex, el desarrollo de ese proyecto va direccionado hacia una vivencia en comunidad. Por tanto se separa bastante de lo que es el residencial tradicional".