En un contexto económico marcado por la incertidumbre, los seguros de ahorro emergen como una alternativa cada vez más valorada por quienes buscan construir patrimonio sin renunciar a la seguridad.
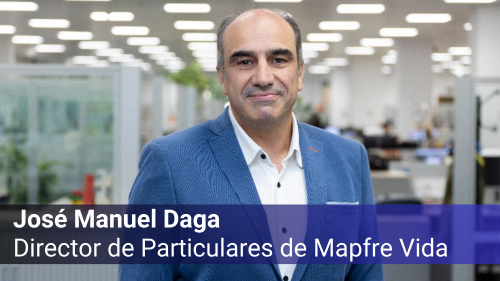
José Manuel Daga, Director de Particulares de Mapfre Vida, defiende que estos productos deben entenderse "más que como un producto concreto, como una herramienta de planificación financiera".
José Manuel Daga, de Mapfre Vida, explica cómo estos productos combinan acumulación de capital y protección para objetivos a medio y largo plazo.
A diferencia de otros vehículos de inversión, un seguro de ahorro es "una solución financiera que permite acumular capital a medio y largo plazo, incorporando además la cobertura propia de un seguro de vida", explica Daga.
La principal diferencia radica precisamente en esa combinación ahorro-protección: "No se trata únicamente de obtener renta, sino constituir patrimonio de una forma ordenada y vinculada a objetivos concretos".
Previsibilidad frente a volatilidad
Para el ahorrador conservador, uno de los principales atractivos es la previsibilidad. Según el directivo de Mapfre, determinados seguros de ahorro permiten "conocer previamente las condiciones económicas, el capital garantizado o incluso una rentabilidad mínima, lo que reduce la incertidumbre frente a otros activos sujetos a mayor volatilidad".
Esta característica resulta especialmente relevante cuando el objetivo tiene una fecha determinada o en etapas vitales donde la preservación del patrimonio cobra mayor importancia.
"No siempre se trata de maximizar la rentabilidad. En muchas ocasiones una buena estrategia consiste en encontrar el equilibrio adecuado entre seguridad, liquidez y, por supuesto, rentabilidad", subraya Daga.
Protección y acumulación en un mismo producto
La particularidad de estos seguros reside en su doble función. Mientras se constituye patrimonio, el producto puede incorporar simultáneamente coberturas aseguradoras destinadas a proteger al cliente o a sus beneficiarios.
Esta combinación cobra especial sentido en la planificación familiar o patrimonial, "porque no solo importa cuánto patrimonio conseguimos generar, sino también cómo lo protegemos".
Adaptar la herramienta al objetivo
Daga insiste en que "el punto de partida debería ser siempre el objetivo, no tanto el producto". La jubilación, con un horizonte temporal más distante, requiere un enfoque diferente al de la educación de los hijos, con fecha más cercana y definida, o al de un colchón para imprevistos, que demanda sobre todo liquidez.
"Para cada objetivo hay que tener una combinación diferente entre plazo, riesgo, disponibilidad y rentabilidad", advierte.
El directivo de Mapfre Vida concluye destacando la importancia del asesoramiento profesional en un entorno cambiante: "Las decisiones de ahorro no pueden tomarse únicamente mirando la rentabilidad de un producto", sino considerando variables como inflación, tipos de interés, fiscalidad y el riesgo que cada persona quiere asumir.
"El asesoramiento no es una venta puntual de un producto, sino un acompañamiento continuo para que las decisiones financieras sigan siendo coherentes con los objetivos del cliente".