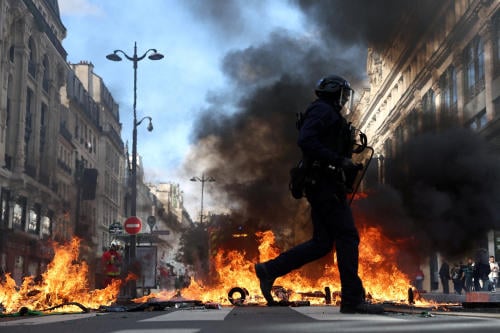
Los futuros europeos se mueven a la baja, con recortes de un 0,3%, tras los violentos disturbios del fin de semana en Francia. La inestabilidad política eleva el nivel de alerta en un continente que afronta citas electorales clave en al menos media docena de países durante el próximo año. Este escenario castiga también al euro, que retrocede hasta los 1,1232 dólares, aproximándose a los mínimos de 16 meses que tocó la semana pasada.
En los mercados de materias primas, el petróleo desciende tras haber tocado máximos de cinco meses. El barril de Brent cae un 1,8% hasta los 107,90 dólares, condicionado por los bandazos de la administración estadounidense: tras anunciar el levantamiento de ciertas sanciones a Rusia, Donald Trump matizó que la decisión no es definitiva. El secretario de Estado, Marco Rubio, aclaró que la Casa Blanca se tomará hasta 60 días para evaluar el impacto económico de la medida.
En sentido contrario, los futuros de Wall Street rebotan. El del Nasdaq avanza un 1,3% a la espera de una semana de intensa actividad corporativa, marcada por los resultados de gigantes tecnológicos como Meta, Netflix y Tesla, entre otros.
La economía china crece por encima de lo esperado
La economía china ha crecido más rápido de lo esperado en el tercer trimestre: un 4,5% y lo ha hecho gracias al aumento de las exportaciones y la fuerte actividad manufacturera que han compensado la debilidad de la demanda interna.
Estos datos alivian la presión sobre los responsables políticos para que pongan en marcha medidas de estímulo más enérgicas.
Los datos de actividad de septiembre también mostraron signos de mejora. Las ventas minoristas aumentaron un 1,1% interanual, por encima de lo esperado. Sin embargo, el gasto de los consumidores se mantuvo moderado en general, lo que pone de manifiesto la naturaleza desigual de la recuperación. La producción industrial creció un 5,5% en septiembre y bate previsiones.
Bolsa francesa
Las imágenes de los altercados y la falta de consenso parlamentario sobre el presupuesto frenan el apetito por el riesgo y previsiblemente los bonos franceses volverán a tensionarse. La rentabilidad del activo francés a 10 años roza el 4,8% (cerca de máximos de más de dos décadas). El diferencial o prima de riesgo de Francia respecto al bund alemán se mantiene bajo fuerte presión.
En cuanto a sectores, podríamos ver caídas en el sector bancario, más sensibles a la evolución de los bonos, y también al sector minorista y de consumo perjudicados por el bloqueo de las calles y saqueos de las tiendas.
Esta semana comienza la publicación de resultados de la banca española. El jueves lo hará Bankinter. Según el consenso de analistas recopilado por EFE, los seis grandes bancos españoles -Santander, BBVA, Caixabank, Sabadell, Bankinter y Unicaja- podrían presentar un beneficio neto conjunto de cerca de 29.235 millones de euros en los primeros nueve meses del año, un 15 % más que en el mismo periodo de 2025.
Santander desarrollará sus capacidades de IA utilizando la infraestructura de Nvidia. Ha firmado con la empresa estadounidense un marco de colaboración de tres años.
En el sector farmacéutico, la suiza Roche anuncia que presentará nuevos resultados de ensayos clínicos de fase avanzada en la reunión oncológica ESMO 2026 en Madrid. Incluirá datos que muestran que su fármaco contra el cáncer de pulmón, divarasib, funcionó mejor que los tratamientos actuales para la mutación KRAS G12C.
La compañía también presentará datos que demuestran que su píldora contra el cáncer de mama, giredestrant, mejoró los resultados sin perjudicar la calidad de vida de las pacientes, y que su fármaco experimental Tam-Peli mostró resultados prometedores en varios tumores difíciles de tratar.
Otros
Para Endesa, Jefferies eleva su precio objetivo de 35 a 37 euros.
Para Ence, Jefferies rebaja su precio objetivo de 2,85 euros a 2,60.