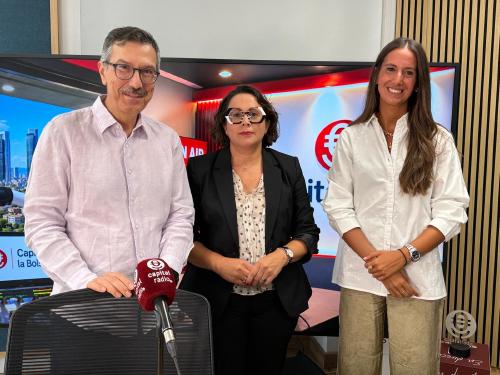
La figura del administrador de una empresa se ha convertido en una de las profesiones más arriesgadas del panorama empresarial español. Así lo advierte Cristina Pedrosa Leis, abogada en Aristeia Abogados y profesora asociada de Derecho Mercantil en la USC, quien junto a Alicia Tabanera, abogada del departamento de insolvencias de Surus, ha analizado los desafíos que plantea la responsabilidad tributaria en los procesos de segunda oportunidad.
Aunque la sociedad de responsabilidad limitada sugiere una protección del patrimonio personal, la realidad es muy diferente. "El administrador responde ilimitadamente de todas sus decisiones y, por tanto, de las posibles deudas de la sociedad", explica Pedrosa. Esta responsabilidad se extiende al patrimonio presente y futuro, e incluso puede afectar al ámbito familiar debido al régimen de gananciales y la transmisión hereditaria de deudas.
Tienes aquí este espacio dedicado a la reestructuración y segunda vida de la mano de Surus:
La responsabilidad tributaria del administrador con: Cristina Pedrosa Leis, abogada en Aristeia Abogados y profesora asociada de Derecho Mercantil en la USC, especialista en derecho concursal, mercantil y tributario; y Alicia Tabanera, abogada del departamento de insolvencias de Surus.
El problema de las deudas públicas
El principal obstáculo para una segunda oportunidad efectiva radica en el tratamiento diferenciado de las deudas públicas. Mientras que los acreedores privados deben renunciar a su cobro en estos procesos, la Agencia Tributaria y la Tesorería General de la Seguridad Social mantienen privilegios significativos. La ley actual solo permite el perdón de los primeros 5.000 euros de deuda pública y el 50% de los siguientes 5.000 euros, estableciendo un tope máximo de exoneración de 10.000 euros por entidad.
"En cotizaciones e IVA, eso no es absolutamente nada. Es muy fácil superar esa cantidad y eso hace totalmente inviable la segunda oportunidad en muchos escenarios", lamenta la especialista en derecho concursal, quien se muestra crítica con esta limitación que considera contraria al espíritu de la directiva comunitaria.
Alicia Tabanera destaca que «Todos tenemos en mente esa sociedad de responsabilidad limitada en la que tú pones un capital y hasta ahí respondes, pero el administrador responde ilimitadamente de todas sus decisiones».
Las recientes sentencias del Tribunal Supremo de febrero de 2024 han adoptado una línea más restrictiva en el acceso a la exoneración de deudas, especialmente cuando existe deuda pública pendiente. Esta jurisprudencia supone un retroceso respecto a las expectativas generadas tras la reforma legislativa de 2022, que buscaba facilitar los procesos de reestructuración empresarial.