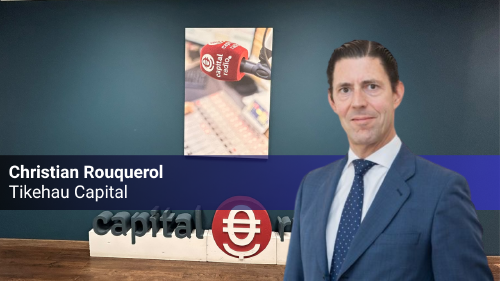
Tikehau Capital, grupo global de gestión de activos alternativos fundado en 2004, gestiona actualmente 53.000 millones de euros distribuidos estratégicamente entre deuda privada, activos reales y capital privado.
Christian Rouquerol, corresponsable de la firma para Iberia y director de ventas para Europa y Latinoamérica, explica que la distribución del capital refleja las prioridades actuales de la gestora: un 47% (24.000 millones) está destinado a deuda privada, 14.000 millones a activos reales —principalmente Real Estate e infraestructuras— y cerca de 8.000 millones a equity.
Escucha aquí la entrevista completa a Christian Rouquerol, head of Sales Europe & Latin America y Co-Head de Tikehau Capital Iberia.
Christian Rouquerol analiza las oportunidades en deuda privada, activos reales y las cuatro D que marcarán el próximo ciclo económico.
La firma se ha especializado en cuatro áreas principales desde su creación: deuda privada, capital privado, activos reales y estrategias de mercados de capitales. "Es una gestora que se creó en 2004 y empezó invirtiendo en deuda privada y Real Estate", señala Rouquerol, quien destaca que la presencia local es fundamental en la gestión alternativa.
"Hay que estar realmente en el terreno para hacer el sourcing local, tener las oportunidades localmente y poder invertir en fondos paneuropeos o globales", explica.
Estrategia en renta fija: priorizar el crédito sobre la duración
En el actual contexto de elevada inflación, rendimientos disparados en deuda soberana y tono restrictivo de los bancos centrales, Tikehau Capital ha definido una estrategia clara en renta fija. Rouquerol es contundente al respecto: "La subida de tipos, esa inflación, está provocando volatilidad, especialmente en la parte larga de la curva, y nosotros en Tikehau Capital preferimos apostar por el crédito más que por la duración y por la renta fija soberana".
La gestora se centra exclusivamente en duraciones cortas y en crédito, anticipando que la volatilidad en la parte larga de la curva continuará. En cuanto a la deuda privada, Rouquerol destaca una ventaja estructural importante: "Se trata de deuda flotante, con lo cual esta subida de tipos al final se va adaptando el retorno y no le afecta".
El estado del crédito privado: separando el ruido de la realidad
El mercado de crédito privado ha experimentado considerable ruido desde principios de año, principalmente originado en Estados Unidos. Rouquerol aclara la situación: "Este ruido viene de Estados Unidos, ha ido sobre todo por parte de los fondos de Evergreen de deuda privada que se han vendido a clientes minoristas en Estados Unidos, se han aplicado unos Gates y eso ha provocado ruido".
El directivo subraya un punto fundamental sobre la naturaleza de estos activos: "Realmente son activos que no son líquidos, son fondos, esos son activos ilíquidos, con lo cual hay que tener cuidado a la hora de vender este tipo de fondo Evergreen".
A pesar del ruido mediático, la firma mantiene una visión constructiva sobre el sector. "El estado de la deuda privada ahora mismo no es nada malo. No estamos preocupados por la deuda privada", afirma Rouquerol.
Sin embargo, reconoce que existen defaults y que algunos sectores presentan mayores dificultades. La clave, según el directivo, está en la metodología de análisis: "Hay que diferenciar mucho los que dan préstamos basados en valoración". Menciona específicamente el caso de infraestructuras de centros de datos, donde si se financia sobre una valoración y esta cae, pueden surgir problemas.
La filosofía de Tikehau Capital en este entorno es clara: "Es un poco back to basics, de decir bueno, cuando se da un préstamo a una compañía hay que hacer su trabajo de análisis y realmente ese trabajo se sigue haciendo". Rouquerol anticipa mayor dispersión de resultados: "Probablemente creemos que va a haber más disparidad entre una gestora y otra, entre retornos dentro de la misma clase de activos".
En Europa, la firma ve un valor añadido claro en el lending de deuda privada. "Hay una necesidad. No es competencia de los bancos, sino que es algo que puede trabajar en paralelo en muchas compañías que prefieren trabajar por la flexibilidad que da, la rapidez, la confidencialidad", explica Rouquerol, añadiendo que "eso va a seguir siendo el caso, pero hay que ser muy selectivo".
Estrategias multiactivo: flexibilidad en tiempos de dispersión
El actual entorno de mercado, caracterizado por una mayor dispersión entre sectores, geografías y clases de activo, hace que las estrategias multiactivo cobren especial relevancia. Rouquerol argumenta que "cada vez hay más oportunidades" y que es crucial "dejar la flexibilidad a un gestor de poder invertir en una clase de activo o en otra y sobre todo ser reactivo cuando hay volatilidad".
Esta flexibilidad permite al gestor "poder cubrir parte de su posición en renta variable o poder estar expuesto al riesgo de duración, poder tener más crédito más high yield o más investment grade o más subordinadas financieras". La capacidad de reacción rápida es fundamental, y Tikehau Capital implementa este enfoque a través de su área de Capital Markets Strategies, que gestiona un fondo internacional dedicado a estrategias líquidas multiactivo.
Activos reales: más allá de la protección automática contra la inflación
Aunque los activos reales —que incluyen inmuebles, infraestructuras, energía, materias primas y metales— son frecuentemente considerados como protección contra la inflación, Rouquerol matiza esta percepción: "Pueden ser una protección, pero no existe una protección automática contra la inflación por el simple hecho de invertir en un activo real".
El directivo explica que estos activos pueden permitir "generar caja y trasladar el aumento de costes a través de activos reales", pero advierte sobre un factor crítico en el entorno actual: "Con subida de tipos tenemos también mayor coste en la deuda, e invertimos en el equity, pues ahí los costes se van a ir trasladando en la deuda".
Por esta razón, Tikehau Capital adopta una postura cautelosa respecto al apalancamiento, especialmente en inmobiliario.
"Buscamos proyectos donde podemos aportar valor y donde realmente hay un margen suficiente para crear valor", señala Rouquerol. "Es lo importante en un entorno de subida de tipos: proyectos donde realmente hay capacidad para generar valor y tener un margen de seguridad".
Visión sobre política monetaria: más allá del precio del petróleo
Respecto a la actuación de los bancos centrales y su política de subidas de tipos, Rouquerol ofrece una perspectiva matizada. La firma considera que "sería más sencillo interpretar la inflación actual únicamente como consecuencia del petróleo", pero la realidad es más compleja.
El directivo enumera un conjunto de factores estructurales que impulsan la inflación: "Está el tema de desglobalización, el tema de reconstrucción de cadenas de suministro, la inversión en soberanía, la expansión fiscal, un fuerte aumento del CAPEX. Todo eso hace que la inflación sube".
En este contexto, la atención no debe centrarse exclusivamente en las decisiones puntuales de tipos: "No es tanto una de ver si la Fed va a subir o no 50, 25 puntos básicos o más. El mensaje que puede trasladar al mercado el Banco Central y ver hacia dónde se dirige" es lo verdaderamente relevante, aunque reconoce que "va a depender de muchos factores".
Las cuatro D: motores del próximo ciclo económico
Tikehau Capital ha identificado cuatro tendencias estructurales que denomina "las cuatro D": defensa, descarbonización, digitalización y desglobalización. Rouquerol es enfático al afirmar que no se llega tarde a estas temáticas de inversión: "Son temáticas que reflejan el paso de un modelo económico obsesionado con la eficiencia a un modelo más basado en la resiliencia, la autonomía estratégica, la seguridad de cadenas de suministro".
Estas cuatro tendencias, según el directivo, "tienen mucho más peso y son tendencias que probablemente van a condicionar la asignación de capital durante muchos años". Sin embargo, matiza que esto "no significa que cualquier precio sea razonable".
En el caso específico de defensa, Rouquerol reconoce que "los fundamentales siguen siendo muy sólidos, pero el posicionamiento llegó a ser muy consensuado y determinadas valoraciones se volvieron exigentes", por lo que "la selectividad es esencial". Aunque la temática sea atractiva, insiste en que "hay que tener cuidado con la valoración".
Buscando la combinación óptima entre crecimiento estructural y valoración, la firma ve "mucho atractivo en la descarbonización, la transición energética". Dentro de la digitalización, identifican oportunidades específicas "en determinadas infraestructuras y proveedores de soluciones vinculadas a la IA, eficiencia energética, refrigeración, conectividad".
La estrategia de Tikehau Capital en el actual entorno de mercado se resume en selectividad, flexibilidad y enfoque en tendencias estructurales de largo plazo.
Con una presencia local en múltiples geografías y una gestión activa que prioriza el análisis riguroso sobre las modas pasajeras, la firma se posiciona para capturar oportunidades en un ciclo económico marcado por la transición hacia un modelo más resiliente y menos dependiente de la eficiencia a cualquier coste.